Rendement annoncé à 8 % à Dubaï : ce qu'une holding doit recalculer avant de signer
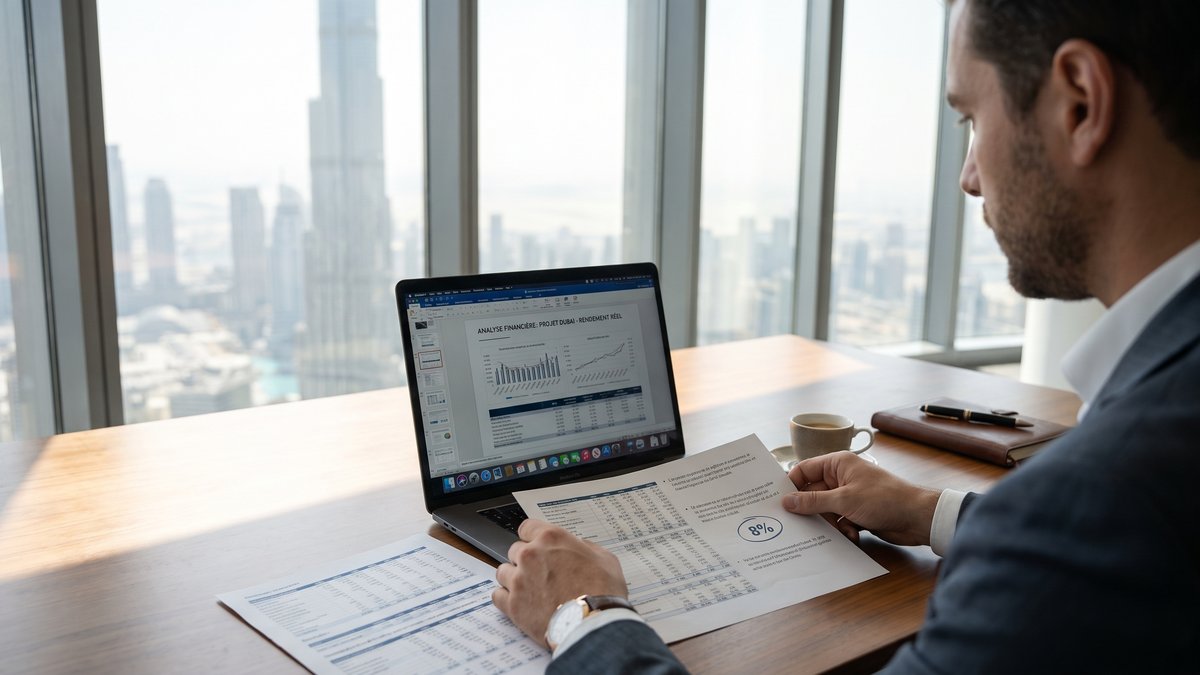
Un rendement immobilier à Dubaï affiché à 8 % a de quoi séduire une holding ou un family office. Mais entre le brut de présentation, le calcul du rendement net à Dubaï et la logique de revente, l'écart peut être discret - puis coûteux.
Le chiffre affiché n'est presque jamais le chiffre encaissé
Un promoteur, ou parfois un intermédiaire, annonce souvent un rendement sur la base du loyer théorique annuel rapporté au prix d'acquisition facial. C'est propre, lisible et souvent incomplet. Pour une société, ce n'est pas un détail de présentation : c'est une différence de décision.
Le premier décalage vient du prix retenu au dénominateur. Beaucoup de projections oublient les 4 % de frais DLD, les frais administratifs, l'ameublement si le bien doit être exploité rapidement, parfois même certains coûts de mise en service. Une performance annoncée à 8 % brut peut glisser vers 5,8 % à 6,6 % net opérationnel selon le quartier, le mode locatif et la durée de vacance.
Le second décalage concerne le loyer lui-même. À Dubaï, le marché est vif, mais il n'est pas uniforme. Entre Business Bay, Dubai Creek Harbour ou JVC, la profondeur locative, la vitesse de relocation et la pression concurrentielle changent sensiblement. Un loyer de brochure n'a de sens que confronté à des comparables récents et à la saison d'entrée en location.
Cinq écarts qui changent vraiment la lecture
- Vacance locative : même courte, elle pèse immédiatement sur le rendement annualisé.
- Charges d'exploitation : service charges, maintenance, gestion locative, petites remises en état.
- Délai de montée en régime : un bien livré ou acquis n'est pas productif dès le lendemain.
- Mode de location : longue durée, meublé, courte durée - chacun a son couple rendement/charge/volatilité.
- Scénario de sortie : un actif peut bien se louer et mal se revendre, ou l'inverse.
C'est d'ailleurs la raison pour laquelle nous insistons souvent sur une lecture patrimoniale et de trésorerie, pas seulement commerciale, lorsqu'il s'agit de valoriser une trésorerie d'entreprise à Dubaï.
Ce qu'une holding doit intégrer avant de valider
Une holding patrimoniale qui investit à Dubaï ne raisonne pas comme un acheteur en nom propre attiré par un chiffre rond. Elle doit intégrer la liquidité globale du groupe, le calendrier de distribution éventuel, le confort bancaire et la possibilité d'une revente dans de bonnes conditions à 24 ou 36 mois.
Concrètement, nous recommandons de recalculer au moins quatre couches de rentabilité :
- Le rendement brut marketing : utile comme point de départ, rarement plus.
- Le rendement brut réel : loyer plausible sur prix total d'acquisition, frais inclus.
- Le rendement net d'exploitation : après vacance, charges, gestion et maintenance.
- Le rendement net de scénario : en intégrant l'horizon de détention, le coût d'immobilisation et l'hypothèse de revente.
Ce dernier niveau est souvent le plus négligé. Or, un investissement corporate immobilier à Dubaï n'a pas seulement vocation à produire un flux locatif ; il doit aussi préserver une option de sortie suffisamment liquide. Nous l'avons déjà développé dans l'arbitrage entre off-plan et bien déjà louable et dans le coût discret d'une vacance avant revente.
Quand un 8 % séduisant tombe à plat sur un tableur
Le dossier tenait dans une chemise fine, presque trop belle. Une société patrimoniale basée en France examinait un appartement premium à Dubai Marina avec une projection à 8 %. Sur le papier, le bien semblait cocher toutes les cases. En reprenant les hypothèses, une faiblesse apparaissait : le loyer retenu supposait une exploitation sans friction et une relocation quasi immédiate.
Nous avons refait la lecture avec un scénario plus prudent, en intégrant la vacance initiale, les charges de copropriété, la gestion, l'ameublement et une tension possible sur la revente si plusieurs unités similaires arrivaient en même temps sur le marché. Le rendement ne devenait pas mauvais - loin de là - mais il cessait d'être magique. C'est précisément le type de filtre que nous appliquons lorsque nous étudions des projets immobiliers à Dubaï pour une société, ou lorsqu'un client veut confronter une projection séduisante à une logique de bilan plus sobre.
Le dirigeant n'a pas renoncé à Dubaï. Il a renoncé à une illusion de simplicité. Et, souvent, c'est là que commence une bonne opération.
Tester trois scénarios sur 24 à 36 mois change la qualité de la décision
Un actif solide supporte plusieurs lectures. Nous conseillons donc de poser un scénario prudent, un scénario central et un scénario ambitieux. Pas pour fabriquer de l'incertitude, mais plutôt pour lui donner une forme exploitable.
Le scénario prudent
Retenez un loyer légèrement inférieur au niveau espéré, une vacance de quelques semaines, des frais complets et une revente sans prime excessive. Si le dossier reste cohérent ici, il mérite l'attention.
Le scénario central
Il doit refléter ce que le marché absorbe raisonnablement aujourd'hui. Pour le documenter, nous invitons toujours à croiser les matériaux commerciaux avec des sources institutionnelles comme le Dubai Land Department et les lectures de marché de JLL MENA.
Le scénario ambitieux
Il a sa place, mais à condition de rester identifiable comme tel. C'est ici que l'on place une location très optimisée, une tension haussière sur les loyers ou une revente dans un marché porteur. Le problème commence quand ce scénario est présenté comme la base normale du dossier.
Avant de réserver, il est aussi utile de vérifier les questions de structure, de KYC et de détention sociétaire. Notre FAQ sur l'investissement immobilier à Dubaï éclaire bien ces points, et l'article sur l'achat en société existante ou via une structure locale permet d'éviter des angles morts assez classiques.
Signer vite n'est pas toujours décider juste
Un bon actif à Dubaï peut afficher un rendement attractif. Encore faut-il savoir ce qui est réellement encaissable, ce que la structure doit immobiliser et dans quelles conditions elle pourra revendre sans frottement excessif. Si vous souhaitez confronter une projection de promoteur à une lecture plus complète - flux, vacance, frais, sortie et cohérence sociétaire -, nous pouvons l'examiner avec vous à partir de votre situation et de nos sélections de projets. C'est souvent avant la réservation, dans ce moment un peu pressé, que la décision se gagne ou se perd.