Compte séquestre, Oqood, DLD : les vérifications à exiger avant d'envoyer des fonds à un promoteur à Dubaï
Avant un premier virement, beaucoup d'investisseurs francophones pensent que la réservation verrouille l'essentiel. En réalité, pour sécuriser un achat immobilier à Dubaï, il faut lire les pièces avant les promesses : compte séquestre, Oqood, cadre DLD/RERA. C'est là que le risque devient visible, ou non.
La réservation rassure vite, parfois trop vite
Dans l'off-plan, la pression du calendrier joue contre la lucidité. Un lancement ouvre, quelques unités partent, le conseiller commercial insiste sur la rareté, et le virement paraît devenir un simple geste administratif. C'est précisément à ce moment que naît le faux sentiment de sécurité.
Un formulaire de réservation ne prouve ni la bonne destination des fonds, ni le niveau réel d'encadrement du projet, ni la qualité de l'enregistrement qui suivra. À Dubaï, le marché est structuré, mais il faut comprendre ce que chaque document protège - et ce qu'il ne protège pas. Nous le voyons souvent lors d'un accompagnement d'acquisition : un investisseur lit le nom d'un grand promoteur et baisse sa garde sur les vérifications élémentaires.
Autrement dit, la question n'est pas seulement 'puis-je acheter ?' mais 'à qui, sur quel compte, pour quel actif, avec quelle traçabilité ?' Nuance discrète, mais décisive.
Les documents avant virement à un promoteur à Dubaï
Le compte séquestre n'est pas un détail bancaire
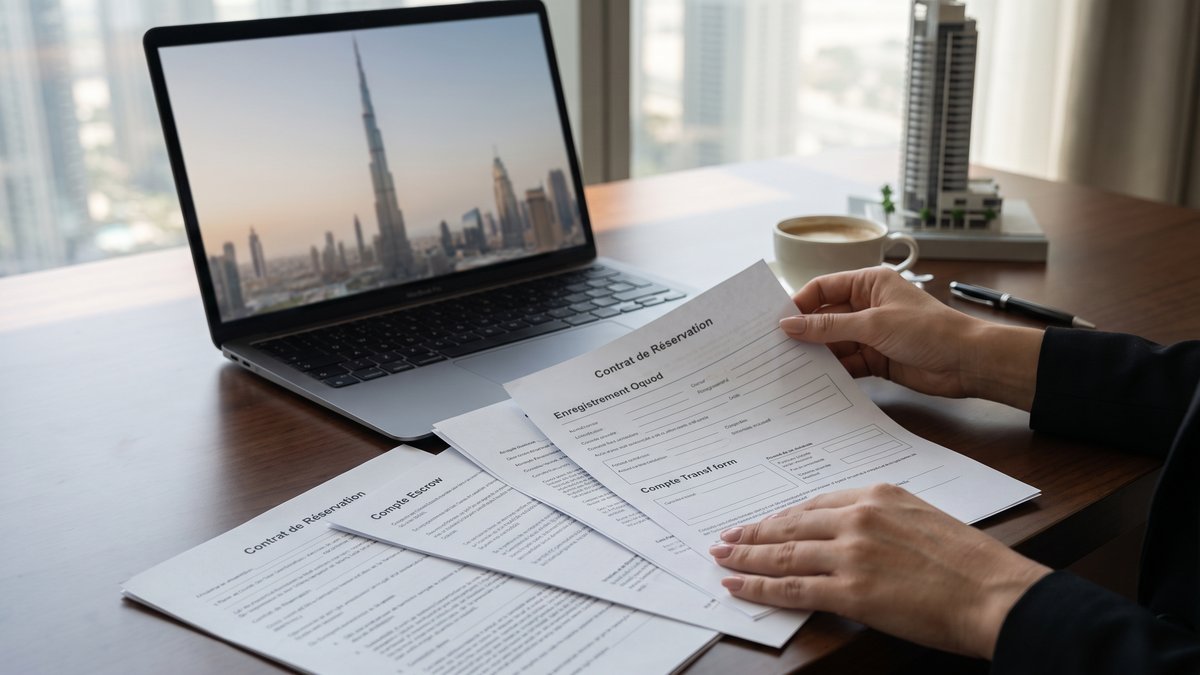
La première demande doit viser la référence du compte séquestre du projet, parfois appelé escrow account. Pour une vérification de compte séquestre à Dubaï, il faut contrôler que le paiement demandé correspond bien au projet réservé et que le compte est relié au bon promoteur et au bon programme. Un simple RIB envoyé dans l'urgence ne suffit pas.
Concrètement, demandez le nom exact du projet, le nom de l'entité promotrice, la banque du compte séquestre et, si possible, la preuve documentaire reliant ces éléments. Le paiement significatif doit aller vers une structure cohérente avec la documentation contractuelle. Si le bénéficiaire varie d'un document à l'autre, on ralentit.
Vous pouvez aussi croiser les informations avec les ressources officielles du Dubai Land Department. Ce n'est pas une formalité décorative : la discipline documentaire protège mieux que l'empressement.
Oqood confirme un enregistrement, pas toute la qualité de l'opération
Le document Oqood à Dubaï est central pour l'off-plan. Il matérialise l'enregistrement provisoire auprès du DLD de droits liés à une acquisition sur plan. Beaucoup d'acheteurs l'invoquent comme un sceau absolu. Ce n'est pas si simple.
Avant le virement important, il faut demander quand l'enregistrement Oqood interviendra, au nom de quelle personne ou société, avec quelles données d'identification, et sur la base de quel lot précis. Le numéro d'unité, la typologie, le prix, l'échéancier et l'entité acheteuse doivent rester rigoureusement cohérents. Une discordance minime sur le nom de la société, par exemple, peut compliquer la suite bien plus qu'on ne l'imagine.
Nous avons consacré un article entier à la lecture de RERA, DLD, escrow et Oqood, car les investisseurs à distance confondent souvent leurs rôles. Cette confusion coûte rarement tout de suite. C'est plus tard qu'elle mord.
DLD et RERA encadrent, mais ils ne remplacent pas votre contrôle
Avant achat, la bonne question sur le DLD et la RERA n'est pas 'sont-ils là ?' mais 'quelle information puis-je vérifier grâce à eux ?' Le DLD constitue l'architecture d'enregistrement foncier de Dubaï. La RERA, elle, encadre le secteur immobilier et participe à la régulation du marché. Cela donne un cadre solide, certainement plus lisible que beaucoup d'investisseurs ne l'imaginent depuis la France.
Pour autant, un cadre réglementaire n'efface pas les erreurs de procédure. Il ne corrige pas un virement envoyé trop tôt, ni un acheteur mal nommé, ni un calendrier bancaire mal préparé. Sur ce point, notre travail d'accompagnement consiste souvent à remettre de l'ordre avant que l'acheteur ne signe, pas après.
Quand un achat à distance déraille avant même le SPA
Une holding francophone avançait sur un lot off-plan à Dubai Creek Harbour. Le promoteur était connu, le commercial réactif, le calendrier serré. Tout semblait propre - sauf un point un peu terne au milieu du dossier : la demande de virement mentionnait une entité dont l'intitulé ne recoupait pas parfaitement celui repris dans les documents de réservation.
Nous avons repris le dossier avant transfert, avec un passage par les pages Projets et FAQ pour recadrer les étapes utiles avec le client. Après vérification, il ne s'agissait pas d'une fraude spectaculaire, simplement d'un montage documentaire incomplet entre projet, compte de réception et entité contractante. Le virement est parti quelques jours plus tard, vers le bon circuit, avec une structuration plus nette. La vraie différence, ce n'était pas la peur ; c'était la précision.
Les signaux faibles qui doivent vous faire ralentir
Certains indices justifient une pause immédiate. Un IBAN ou des coordonnées bancaires envoyés uniquement par messagerie, sans reprise claire dans un ensemble documentaire cohérent, doivent alerter. Même chose si le nom du projet change légèrement selon les supports, si l'entité acheteuse n'est pas stabilisée, ou si l'on vous promet que 'le reste se réglera après le paiement'.
Autre point souvent sous-estimé : le KYC bancaire et l'origine des fonds. Même avec une réservation validée, un circuit bancaire mal préparé peut bloquer ou retarder l'opération, comme nous l'expliquons dans cet article sur le KYC après réservation. Et si vous achetez en société, relisez aussi les clauses clés du SPA avant de laisser le calendrier vous imposer sa loi.
Ce que vous pouvez déléguer - et ce que vous devez valider vous-même
Vous pouvez déléguer la collecte des pièces, la coordination avec le promoteur, la relecture pratique de l'échéancier et la vérification de cohérence du dossier. C'est d'ailleurs ce que nous faisons dans un accompagnement complet, en lien avec des partenaires agréés et un suivi local. En revanche, vous devez valider vous-même l'entité qui achète, le compte qui reçoit les fonds, le lot exact, le montant appelé et le calendrier de paiement.
Si vous investissez dans une logique patrimoniale ou de trésorerie d'entreprise, gardez en tête que la sécurité d'une opération ne tient pas au prestige du promoteur, mais à la qualité cumulative des contrôles. Cela vaut autant pour un premier achat que pour un portefeuille plus structuré, y compris quand vous explorez plusieurs quartiers ou comparez différents articles d'analyse. Le sérieux, ici, a quelque chose de presque silencieux.
Avant d'autoriser les fonds, prenez une minute de plus
À Dubaï, un achat off-plan peut être remarquablement fluide - à condition de ne pas confondre vitesse et solidité. Vérifier le compte séquestre, l'enregistrement Oqood, le rôle du DLD et la cohérence des pièces n'alourdit pas l'opération : cela la rend propre. Si vous préparez un investissement à distance ou via une société, nous pouvons relire votre dossier, challenger les documents et sécuriser les étapes avant transfert. Vous pouvez aussi commencer par consulter nos projets en cours ou demander un échange depuis la page d'accueil.