Revendre un bien à Dubaï via une société : les documents oubliés qui bloquent la sortie
La revente d'un bien à Dubaï détenu par une société paraît simple tant que le marché répond. Puis vient le moment de sortir, vite parfois, et l'on découvre que la conformité de revente à Dubaï, les pouvoirs de signature et la banque pèsent autant que le prix.
La sortie ne dépend jamais du seul prix de marché
Un actif bien placé à Business Bay, Dubai Marina ou Dubai Creek Harbour peut trouver preneur rapidement. Pourtant, la liquidité immobilière à Dubaï pour une société ne se résume pas à la demande. Elle dépend aussi d'un détail plus administratif, moins séduisant, mais décisif : la capacité à prouver sans friction qui vend, avec quel pouvoir, et sur quelle base documentaire.
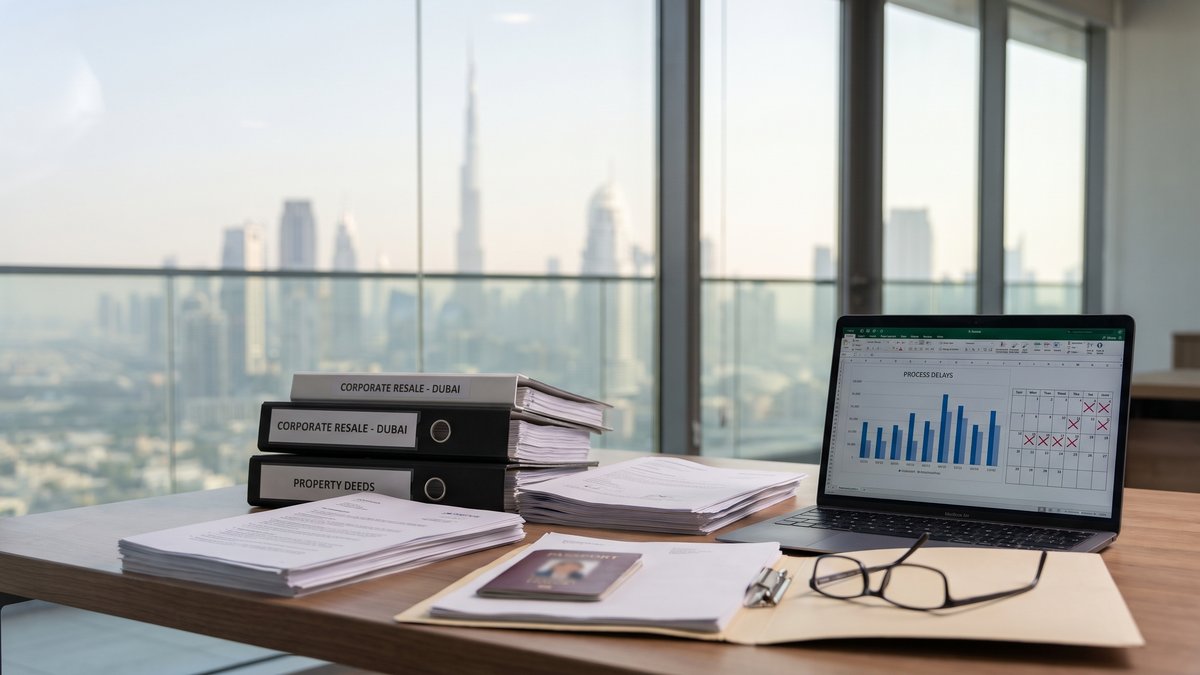
Dans une détention en personne morale, l'acheteur, le courtier, la banque et les autorités locales veulent une chaîne claire. Statuts à jour, certificat d'incumbency si la structure est offshore, board resolution, passeports des bénéficiaires effectifs, parfois traduction ou légalisation : si une seule pièce manque, la vente ralentit. À Dubaï, ce n'est pas spectaculaire. C'est plus discret, presque sec. Le dossier cesse simplement d'avancer.
Nous le rappelons souvent dans nos échanges sur la FAQ investissement immobilier à Dubaï : un investissement bien structuré se juge aussi à sa sortie. C'est moins visible au moment de l'achat, mais c'est là que se mesure la vraie qualité d'une décision.
Les blocages qui apparaissent au pire moment
Le pouvoir de signature n'est pas exploitable localement
Une société peut parfaitement détenir l'actif, tout en n'ayant pas le mandat de vente rédigé, signé ou légalisé dans une forme acceptable pour les contreparties locales. Le signataire existe sur le papier, mais pas dans le bon circuit documentaire. Résultat : l'acquéreur est prêt, le notaire local avance, puis tout se fige.
La banque relance le KYC au moment de recevoir les fonds
Beaucoup pensent que le KYC est un obstacle d'entrée. En pratique, il revient aussi à la sortie. Une banque peut demander une mise à jour sur l'origine des fonds initiaux, l'actionnariat, l'activité de la holding ou le bénéficiaire final avant d'accepter ou de réorienter les fonds de cession. C'est particulièrement sensible lorsque la trésorerie doit être réallouée rapidement vers une autre opération.
Nous avons déjà abordé cette logique dans notre analyse sur le KYC en société et dans notre article sur le choix entre société existante et structure locale. Le sujet revient, justement parce qu'il ne se règle jamais une bonne fois pour toutes.
Les documents sociétaires ne sont plus cohérents entre eux
Changement de dirigeant, registre d'actionnaires non mis à jour, société mère intercalée entre-temps, adresse légale modifiée : chaque variation crée un risque de divergence. Or la revente immobilière à Dubaï par une entreprise demande une lecture simple du dossier. Quand il faut expliquer trois versions d'un organigramme, l'impression de contrôle s'effrite vite.
Ce qu'il faut préparer avant même de mettre le bien sur le marché
La meilleure pré-revente se joue en amont, parfois plusieurs semaines avant la commercialisation. Une liste de contrôle utile tient en peu d'éléments, mais chacun doit être récent, cohérent et exploitable.
- Documents constitutifs de la société : statuts, certificat d'immatriculation, registre à jour.
- Preuve des pouvoirs : résolution autorisant la vente, identité du signataire, procuration si nécessaire.
- Dossier des bénéficiaires effectifs : passeports, justificatifs d'adresse, organigramme de détention.
- Coordination bancaire : compte récepteur validé, interlocuteur conformité identifié, pièces KYC mises à jour.
- Pièces du bien : titre, contrats liés, historique locatif éventuel, charges et éléments de gestion.
Pour un investisseur francophone non résident, le point délicat n'est pas seulement de rassembler ces pièces, mais de vérifier leur compatibilité avec les exigences locales. C'est précisément ce que nous faisons lorsqu'une sortie doit rester fluide : relire le dossier comme le ferait la partie qui peut bloquer, non comme le ferait la partie qui espère vendre.
Quand une holding française a voulu arbitrer vite à Dubaï
Le besoin venait d'ailleurs : une holding familiale devait libérer de la trésorerie pour une opération en Europe. L'appartement, situé dans un secteur demandé, pouvait partir dans de bonnes conditions. Le marché n'était pas le problème. Sur la table, en revanche, le registre des bénéficiaires effectifs n'était plus aligné avec la dernière résolution, et la banque demandait une mise à jour du dossier avant d'accepter les fonds.
Nous avons repris la chaîne documentaire, puis recadré la vente autour des pièces réellement attendues par les intervenants locaux. En parallèle, l'équipe a comparé la fenêtre de sortie avec d'autres options de détention présentées sur nos projets à Dubaï et certains secteurs plus liquides détaillés dans notre page quartiers. La vente ne s'est pas jouée sur une négociation brillante, mais sur un dossier redevenu lisible. C'est souvent moins flatteur qu'un exploit commercial, et plus utile.
Anticiper la sortie dès l'achat protège la trésorerie
Un actif acheté par une société devrait toujours être examiné avec une question simple : si nous devons revendre dans douze à vingt-quatre mois, qu'est-ce qui peut ralentir l'encaissement ? Cette question change beaucoup de choses. Elle pousse à privilégier une zone freehold lisible, un promoteur reconnu, un montage sociétaire stable et un circuit bancaire déjà propre.
Elle permet aussi d'arbitrer différemment entre rendement et flexibilité. Un bien peut afficher une belle perspective de valorisation, tout en devenant pénible à céder si la structure de détention est mal préparée. À l'inverse, certains actifs légèrement moins ambitieux sur le papier offrent une sortie d'investissement à Dubaï via holding bien plus nette - et, pour une entreprise, cette netteté vaut parfois davantage qu'un point de rendement théorique.
Pour sécuriser ce cadre, il reste utile de suivre les références du Dubai Land Department et de la RERA, surtout lorsqu'il faut vérifier l'environnement réglementaire d'une transaction. Ces sources ne remplacent pas l'exécution du dossier, mais elles rappellent où se situe l'ossature de sécurité.
Préparer la vente avant d'en avoir besoin
Une revente fluide commence rarement au moment où l'on signe le mandat. Elle commence bien plus tôt, lorsque la structure, les pouvoirs et la banque sont déjà compatibles avec une sortie rapide. Si vous détenez un bien à Dubaï via une société et que la question de la liquidité se rapproche, nous pouvons relire ce cadre avec vous, en amont, avant qu'un acheteur sérieux ne vous fasse perdre du temps. Vous pouvez aussi approfondir ces points sur notre FAQ ou nous contacter via notre espace de rendez-vous.